La tecnología, los usuarios y el dinero no siempre van acompasados
Texto original: Carlos Molina (CM) en Multiversial titulado La tecnología (y la IA) tiene tres relojes; si se desincronizan, se hincha la burbuja
Análisis: Néstor Altuve – info@nestoraltuve.com
Edición comentada. Los pasajes de CM se reproducen textualmente del archivo facilitado; las secciones de análisis expresan una interpretación propia. Los antecedentes y estimaciones del texto original no se han comprobado de forma independiente.
CM: PLANTEAMIENTO Y ANTECEDENTE HISTÓRICO
Trajo un concepto interesante que construyó para la charla en IESE.
En 1873 quebró Jay Cooke & Company, la firma que financiaba la construcción del Northern Pacific Railway. La línea acabaría completándose y los ferrocarriles transformarían Estados Unidos. Pero las obras necesitaban dinero mucho antes de que los trenes pudieran generar ingresos suficientes. Cuando escaseó el crédito, la firma se quedó sin tiempo.
1. La lección financiera detrás del ferrocarril
Este antecedente, que CM recupera con acierto, plantea una distinción que considero fundamental: un proyecto puede anticipar correctamente el futuro de una industria y, aun así, fracasar financieramente. La rentabilidad potencial de un activo no equivale a la capacidad de financiar el tiempo necesario para que esa rentabilidad aparezca.
En cualquier evaluación estratégica yo separaría tres preguntas: ¿existirá la demanda?, ¿cuándo se traducirá en ingresos? y ¿podremos sostener los desembolsos hasta entonces? Son preguntas relacionadas, pero no intercambiables. Un flujo de caja puede quebrarse mucho antes de que una tesis tecnológica sea validada. La gestión no consiste únicamente en tener razón sobre el futuro; consiste en no quedarse sin recursos antes de alcanzarlo.
CM: INVERSIÓN PRESENTE Y DEMANDA FUTURA
Pregunta: ¿Te suena? Y agrega: estamos construyendo centros de datos, comprando chips y ampliando redes eléctricas para atender una demanda que puede tardar años en llegar. Mientras tanto, alguien tiene que pagar la factura.
2. La infraestructura no cobra por adelantado la promesa de demanda
Aquí la discusión deja de ser exclusivamente tecnológica. Un centro de datos, una red eléctrica o una capacidad de cómputo representan compromisos presentes con expectativas de ingresos futuros. Cuando se invierte demasiado pronto, el costo de capital, la depreciación y la operación empiezan a correr antes de que lo haga la facturación.
Mi lectura es que debemos sustituir la pregunta «¿cuánta IA necesitaremos?» por otras dos: «¿qué volumen de demanda económicamente sostenible podemos atender?» y «¿qué inversión debemos comprometer en cada etapa?». No se trata de negar el crecimiento de la inteligencia artificial, sino de acompasar el despliegue del capital con evidencias de utilización, precios, márgenes y caja. La diferencia entre una apuesta visionaria y una decisión financieramente responsable suele estar en el calendario.
CM: LOS TRES RELOJES
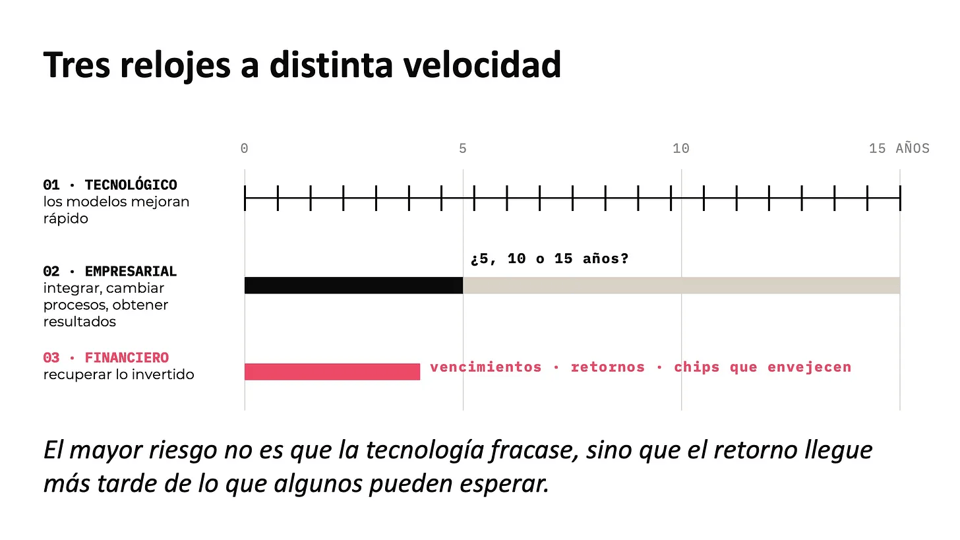
Comenta que en la charla del IESE lo explicó con tres relojes que avanzan a velocidades distintas.
3. Tres relojes, una sola responsabilidad directiva
El modelo de los tres relojes es valioso porque reúne variables que suelen evaluarse por separado: la velocidad de la tecnología, la maduración del negocio y las exigencias del capital. Pero una empresa no puede administrarlos como si pertenecieran a tres departamentos incomunicados.
En mi enfoque, la dirección general, finanzas, operaciones y tecnología deben discutir una misma secuencia de decisiones: qué problema resolver, qué resultado económico perseguir, cuánto costará obtenerlo y en qué plazo podrá comprobarse. Cuando la conversación empieza por la herramienta y termina, quizá, en un presupuesto, los relojes ya están desincronizados desde la propia mesa directiva.
CM: PRIMER RELOJ, LA TECNOLOGÍA
1. El reloj tecnológico marca el ritmo al que tiene que actualizarse toda la cadena. Cada seis meses, más o menos, llega una generación de modelos más potente que la anterior. Puede razonar durante más tiempo, procesar más información o encadenar más operaciones para completar una tarea.
Y para que millones de personas puedan usar esas capacidades, también tiene que evolucionar la infraestructura que las sostiene, y recuerda que ampliar un centro de datos o conseguir más potencia eléctrica lleva mucho más tiempo.
4. Innovar más rápido no significa capturar más valor
La mejora de los modelos es una oportunidad, pero también introduce una tensión económica. Una empresa puede contratar hoy una solución, invertir en integraciones y capacitar a sus equipos para descubrir después que otra arquitectura, otro proveedor o un producto más sencillo resuelve mejor el mismo problema.
Por eso el análisis de IA no puede detenerse en la licencia. Debe incorporar el costo total de propiedad: integración, infraestructura, seguridad, entrenamiento, soporte, mantenimiento y eventuales costos de salida o migración. Recomendaría inversiones modulares, criterios de interoperabilidad y compromisos escalonados. El objetivo no es perseguir cada nueva versión, sino evitar que el ritmo tecnológico destruya el retorno de una implementación que todavía no ha madurado.
CM: SEGUNDO RELOJ, LA ADOPCIÓN
2. El reloj de la adopción va por años. Desde que la tecnología está disponible hasta que una empresa la prueba, la integra en sus sistemas y ve el impacto en sus números, pueden pasar varios años.
5. Comprar IA no equivale a adoptar IA
Esta es, para mí, la parte más cercana a la realidad de las organizaciones. La disponibilidad de una tecnología no modifica por sí sola la forma de trabajar. Entre adquirir una herramienta y generar valor hay decisiones sobre procesos, datos, responsabilidades, incentivos y capacidades del personal.
Una organización puede mostrar numerosas licencias activas y, al mismo tiempo, tener poco impacto económico comprobable. Para distinguir uso de transformación, propondría comenzar con una línea base: cuánto cuesta hoy el proceso, cuánto tarda, qué errores produce, qué capacidad consume y qué ingresos ayuda a generar. Solo entonces tiene sentido medir si la IA modifica alguno de esos resultados de manera sostenible.
CM: PRODUCTIVIDAD Y RESULTADOS
Un ejemplo. Con IA generativa, una persona puede hacer en media hora lo que antes le llevaba tres horas. Ha ganado dos horas y media. ¿Cuándo aparecen esas dos horas y media en los números de la empresa? Cuando esta consigue convertirlas en más trabajo con el mismo equipo, en entregas más rápidas que le permiten vender más o en menores costes.
6. El tiempo ahorrado todavía no es dinero ganado
El ejemplo de las dos horas y media encierra una confusión que se repite con frecuencia: identificar una mejora individual de productividad con un ahorro financiero automático. El tiempo liberado es capacidad disponible; su monetización depende de una decisión posterior.
Si esa capacidad permite atender más clientes con la misma estructura, se puede traducir en ingresos o margen incremental. Si reduce horas extras o evita una contratación que estaba prevista, puede generar costos evitados verificables. Si mejora plazos y calidad, puede fortalecer la propuesta de valor. Pero si nadie rediseña las cargas de trabajo, el ahorro observado en una tarea puede no aparecer jamás en el estado de resultados. Yo mediría el valor económico neto como ingresos incrementales más costos efectivamente evitados, menos todos los costos de implantación y operación. La productividad es el punto de partida; la rentabilidad, la prueba.
CM: REDISEÑO ORGANIZATIVO
Y para eso, a veces, hay que darle la vuelta a la empresa como a un calcetín. Hay que rediseñar procesos, reorganizar equipos, mover personas de un área a otra y, en algunos casos, reducir plantilla. El ahorro individual puede verse el primer día. El impacto en los resultados de la empresa puede tardar años.
7. La transformación real ocurre en la estructura del negocio
La observación de CM obliga a reconocer una dimensión que muchas presentaciones comerciales omiten: capturar el valor de la IA requiere tomar decisiones organizacionales. No basta con capacitar a las personas para usar herramientas; hay que revisar qué trabajo se hace, cómo se coordina y quién responde por los resultados.
Eso puede significar reasignar funciones, eliminar pasos innecesarios, crear nuevos controles o cambiar indicadores. También exige evaluar las implicaciones humanas de esas decisiones, sin asumir que reducir personal sea la única ni la primera vía de retorno. Una intervención seria debe plantear opciones, costos de transición, riesgos y métricas antes de ejecutar. De lo contrario, la empresa puede sumar tecnología a procesos mal diseñados y terminar pagando dos veces por hacer casi lo mismo.
CM: TERCER RELOJ: LAS FINANZAS
3. El reloj financiero marca cuánto tiempo te da quien pone el dinero. Recomienda pensar en una hipoteca. El banco espera que se paguen los intereses y se devuelva el principal en las fechas pactadas. Con la deuda de una empresa pasa lo mismo. Si se ha pedido un préstamo para construir un centro de datos, las cuotas vencen aunque el centro siga sin facturar.
8. El flujo de caja no espera al entusiasmo tecnológico
El reloj financiero introduce la restricción más concreta: los pagos tienen fechas, mientras que los beneficios previstos pueden demorarse. Por eso, cuando una inversión en IA depende de crédito, capital adicional o presupuestos plurianuales, no basta con proyectar un retorno atractivo en un escenario ideal.
Exigiría al menos tres escenarios, base, favorable y adverso, con desembolsos, costos recurrentes, plazo de recuperación, sensibilidad de la demanda y efecto sobre liquidez. También separaría el retorno económico acumulado del momento en que entra el efectivo. Un proyecto puede prometer un buen retorno sobre la inversión y, aun así, crear tensiones de caja incompatibles con la realidad de la organización. La responsabilidad financiera consiste en hacer visible esa diferencia antes de comprometer recursos.
CM: CAPITAL RIESGO
El capital riesgo tiene un riesgo diferente. Los inversores pueden tardar años en recuperar su dinero, por ejemplo, hasta que la empresa salga a bolsa. Pero si la compañía sigue gastando más de lo que ingresa, alguien tiene que financiarla hasta entonces. Y cada nueva ronda obliga a convencer a otros inversores de que merece la pena poner más dinero. Si solo están dispuestos a entrar a un precio mucho más bajo, la valoración puede desplomarse.
9. La financiación también tiene fecha de vencimiento
El caso del capital riesgo añade otra dimensión: no todos los inversores cobran cuotas, pero todos dependen de alguna trayectoria hacia la recuperación de su capital. Si las necesidades de financiación crecen más rápido que la evidencia de ingresos, una nueva ronda puede cambiar radicalmente el valor que se reconoce al proyecto.
La misma lógica debe aplicarse, con las adaptaciones necesarias, a las empresas que financian iniciativas de IA con fondos propios. Cada proyecto consume capital que deja de estar disponible para otro. Por eso defiendo un portafolio que se revise periódicamente: iniciativas que prueban valor y escalan; iniciativas que necesitan corregirse; e iniciativas que deben detenerse. Continuar solo porque ya se ha gastado mucho no es estrategia: es convertir un costo hundido en una obligación futura.
CM: PRECEDENTE DE LA FIBRA ÓPTICA
Décadas después de los ferrocarriles, la historia se repitió con la fibra óptica. Cuando se habla de la burbuja puntocom, se recuerdan las rondas millonarias de las empresas de software. Pero en los noventa hubo otra gran apuesta. Las operadoras se endeudaron para tender fibra convencidas de que el tráfico de Internet se dispararía. Y acertaron.
El problema fue que la demanda tardó más en llegar que las facturas. Tras el estallido de la burbuja, algunas operadoras tuvieron que vender sus redes por debajo de lo que les había costado construirlas. Años después, esa misma fibra sirvió para llevar el vídeo y la nube a millones de personas.
10. Acertar con la tecnología no basta para acertar con la inversión
La fibra óptica es una analogía particularmente útil: una infraestructura puede terminar siendo indispensable y no haber producido retornos adecuados para quienes la construyeron primero. La utilidad futura de un activo y su conveniencia financiera en el presente son dos cuestiones diferentes.
En IA, esto nos lleva a distinguir entre ser pionero, ser usuario temprano y adoptar cuando la propuesta económica ya es comprobable. No todas las empresas necesitan la misma posición. Para algunas, adelantarse genera una ventaja competitiva real; para otras, esperar, aprender y preservar flexibilidad puede ser la decisión de mayor valor. El criterio no debería ser el miedo a quedarse atrás, sino la capacidad de demostrar qué ventaja estamos comprando y cuánto estamos dispuestos a pagar por ella.
CM: PREGUNTA FINAL
Con la IA puede pasar lo mismo. Se puede acertar con la infraestructura que hará falta dentro de diez años y perder dinero por construirla hoy. ¿Quién puede pagar la espera hasta que los clientes la utilicen lo suficiente para recuperar la inversión?
11. El cuarto reloj: el de las decisiones que la dirección posterga
La pregunta final de Carlos Molina es, en esencia, una pregunta de supervivencia financiera. Pero trasladada a cada empresa revela algo adicional: existe un cuarto reloj, el de las decisiones estratégicas. Mientras la tecnología avanza, la adopción madura y el capital exige retornos, la alta dirección puede seguir postergando definiciones sobre modelo de negocio, prioridades, responsables y métricas.
Mi propuesta sería administrar los cuatro relojes con una disciplina común: identificar el problema de negocio antes de elegir tecnología; aprobar inversiones por etapas; fijar una línea base financiera; medir ingresos, costos, margen y caja; y revisar periódicamente qué iniciativas merecen nuevos recursos y cuáles no. La IA no debe justificarse por lo que promete hacer, sino por lo que el negocio puede convertir en valor.
La pregunta decisiva para un dueño, CEO o director financiero no es si su empresa está utilizando inteligencia artificial. Es esta: ¿qué decisiones económicas estamos tomando hoy para que la inversión tecnológica produzca resultados antes de que se agoten el tiempo, el capital o ambos?
CRÉDITO Y ALCANCE
Concepto original de los tres relojes y texto reproducido: Carlos Molina, publicado en Multiversial, según el documento aportado.
Gráfico original: Carlos Molina.
Análisis y desarrollo estratégico-financiero: Néstor Altuve.
Esta edición no implica colaboración, revisión ni aprobación del autor original.
RAxIA

